Domain streitsucht.de kaufen?
Wir ziehen mit dem Projekt
streitsucht.de um.
Sind Sie am Kauf der Domain
streitsucht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain streitsucht.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
ABB 2CCS500900R0161 Leergehäuse Ausgleich auf 18mm ZL931 Leergehäuse Ausgleich Kunststoff 1 St.SMISSLINE TP ist ein Stecksystem bis 200 A mit direkt aufsteckbaren Schutzgeräten für Anwendungen mit hoher Verfügbarkeit, einfacher und schneller Installation und Wartungsanforderungen. Das System gewährleistet das lastfreie Auf- und Entstecken von Geräten und Komponenten unter Spannung ohne zusätzliche persönliche Schutzausrüstung gegen elektrische Gefährdung. Das System kann für Spannungen bis 690V AC und 1.000V DC genutzt werden und ist mit 6er und 8er Modulen beliebig erweiterbar.10,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Gepa Bio Kaffee »Organico naturmilde fairness« gemahlen 500g braunBio Kaffee »Organico naturmilde fairness« gemahlen 500g, Röstung: keine Herstellerangabe, Säure: keine Herstellerangabe, Intensität: 2 (Skala 1 bis 5), Körper (Body): keine Herstellerangabe, Geschmack (Herstellerangabe): 100% Arabica / fein / leicht säuerlich / naturmild / langzeitgeröstet, Kaffee-Art: gemahlen, Kaffeesorte: Arabicabohnen, Besonderheiten: aus fairem Handel / aluminiumfrei verpackt, Bio Zertifikat Kontrollnummer: DE-ÖKO-001, Inhalt (g): 500 g, Lebensmittel/Kaffee/Gemahlener Kaffee16,04 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
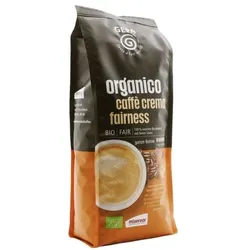
Gepa Bio Kaffeebohnen »Organico Caffè Crema Fairness« 500 g braunBio Kaffeebohnen »Organico Caffè Crema Fairness« 500 g, Röstung: keine Herstellerangabe, Säure: keine Herstellerangabe, Intensität: 3 (Skala 1 bis 5), Körper (Body): keine Herstellerangabe, Geschmack (Herstellerangabe): langzeitgeröstet / mild / weiches Aroma mit feiner Säure, Kaffee-Art: ganze Bohnen, Kaffeesorte: Arabicabohnen, Besonderheiten: aus fairem Handel / aluminiumfrei verpackt, Bio Zertifikat Kontrollnummer: DE-ÖKO-001, Inhalt (g): 500 g, Lebensmittel/Kaffee/Kaffee ganze Bohne15,50 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter

-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff EStG:
-
ABB 2CCS500900R0161 Leergehäuse Ausgleich auf 18mm ZL931 Leergehäuse Ausgleich Kunststoff 1 St.SMISSLINE TP ist ein Stecksystem bis 200 A mit direkt aufsteckbaren Schutzgeräten für Anwendungen mit hoher Verfügbarkeit, einfacher und schneller Installation und Wartungsanforderungen. Das System gewährleistet das lastfreie Auf- und Entstecken von Geräten und Komponenten unter Spannung ohne zusätzliche persönliche Schutzausrüstung gegen elektrische Gefährdung. Das System kann für Spannungen bis 690V AC und 1.000V DC genutzt werden und ist mit 6er und 8er Modulen beliebig erweiterbar.10,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Gepa Bio Kaffee »Organico naturmilde fairness« gemahlen 500g braunBio Kaffee »Organico naturmilde fairness« gemahlen 500g, Röstung: keine Herstellerangabe, Säure: keine Herstellerangabe, Intensität: 2 (Skala 1 bis 5), Körper (Body): keine Herstellerangabe, Geschmack (Herstellerangabe): 100% Arabica / fein / leicht säuerlich / naturmild / langzeitgeröstet, Kaffee-Art: gemahlen, Kaffeesorte: Arabicabohnen, Besonderheiten: aus fairem Handel / aluminiumfrei verpackt, Bio Zertifikat Kontrollnummer: DE-ÖKO-001, Inhalt (g): 500 g, Lebensmittel/Kaffee/Gemahlener Kaffee16,04 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
Gepa Bio Kaffeebohnen »Organico Caffè Crema Fairness« 500 g braunBio Kaffeebohnen »Organico Caffè Crema Fairness« 500 g, Röstung: keine Herstellerangabe, Säure: keine Herstellerangabe, Intensität: 3 (Skala 1 bis 5), Körper (Body): keine Herstellerangabe, Geschmack (Herstellerangabe): langzeitgeröstet / mild / weiches Aroma mit feiner Säure, Kaffee-Art: ganze Bohnen, Kaffeesorte: Arabicabohnen, Besonderheiten: aus fairem Handel / aluminiumfrei verpackt, Bio Zertifikat Kontrollnummer: DE-ÖKO-001, Inhalt (g): 500 g, Lebensmittel/Kaffee/Kaffee ganze Bohne15,50 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
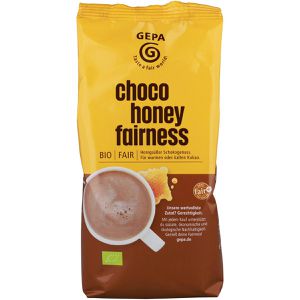
GEPA Kakao Choco Honey Fairness, Pulver, BIO, 22% Kakaogehalt, 400 gKakao und Rohrzucker aus fairem Anbau mit mindestens 22% Kakaoanteil und 6% Honig Mit angenehm feinem Honiggeschmack Zum Anrühren als Heiß- oder Kaltgetränk Warm - 2 Teelöffel in den Becher, warme Milch bzw. Milchalternative dazu und fertig Kalt - Erst mit etwas Milch bzw. Milchalternative mischen, Becher ganz auffüllen, noch einmal kräftig umrühren Merkmale: Sorte: Kakao Kakaoanteil: 22% Ausführung: Pulver Zertifizierung: Bio Verpackung: Kleinpackung Verarbeitung: fettarm Lebensmittelinformationen: Besonderheit: Bio Inhalt: 400g, Zutaten: Rohrohrzucker*, fettarmer Kakao* (22%), Honig* (6%), Maltodextrin, Salz. *aus kontrolliert ökologischer Erzeugung Aufbewahrungshinweise: Bitte kühl und trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: GEPA Gesellschaft zur Förderung der Partnerschaft mit der Dritten Welt mbH, GEPA-Weg 1, 42327 Wuppertal10,10 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
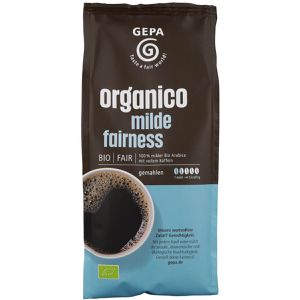
GEPA Kaffee Organico Milde Fairness, BIO, gemahlener Kaffee, 100% Arabica, 250 gSchonende Langzeitröstung sowie nach einem Spezialverfahren veredelt Intensität 1,5/5 Bio-Qualität und mit Fairtrade-Zertifikat Säurearmer Kaffee mit vollem Aroma Besonders gut geeignet für die Verwendung in der Filterkaffeemaschine Merkmale: Ausführung: gemahlen Packungsinhalt: 250 g Kaffeeart: Filterkaffee, Kaffee Zertifizierung: Bio, fairtrade Lebensmittelinformationen: Besonderheit: Bio Inhalt: 250g, Zutaten: 100% Arabica°* *aus kontrolliert ökologischer Erzeugung ° = aus fairem Handel Aufbewahrungshinweise: Geöffnete Packung gut verschlossen, kühl und trocken aufbewahren. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: GEPA Gesellschaft zur Förderung der Partnerschaft mit der Dritten Welt mbH, GEPA-Weg 1, 42327 Wuppertal13,47 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.